Inventur richtig durchführen: Ablauf, Arten und Tipps
8 min lesen 15 Oktober 2026
Inventur durchführen klingt nach Zählen, Listen und Stress. Richtig vorbereitet wird sie aber zum klaren Kontrollinstrument für Lager, Handel, Produktion und Buchhaltung und ist damit mehr als nur eine gesetzliche Pflicht. Eine gut durchgeführte Inventur schafft Transparenz über Bestände, deckt Differenzen auf und hilft, Lagerprozesse effizienter zu gestalten.
Eine Inventur ist die körperliche und buchhalterische Bestandsaufnahme aller Vermögensgegenstände und Schulden eines Unternehmens. Dabei wird erfasst, was tatsächlich vorhanden ist: Waren, Rohstoffe, Maschinen, Werkzeuge, Büroausstattung, Bargeld, Forderungen und Verbindlichkeiten.
Das Ergebnis der Inventur ist das Inventar. Dieses Inventar bildet wiederum eine zentrale Grundlage für die Bilanz. Anders gesagt: Die Inventur ist der Zähl- und Erfassungsvorgang, das Inventar ist die dokumentierte Übersicht und die Bilanz ist die verdichtete Gegenüberstellung von Vermögen und Kapital.
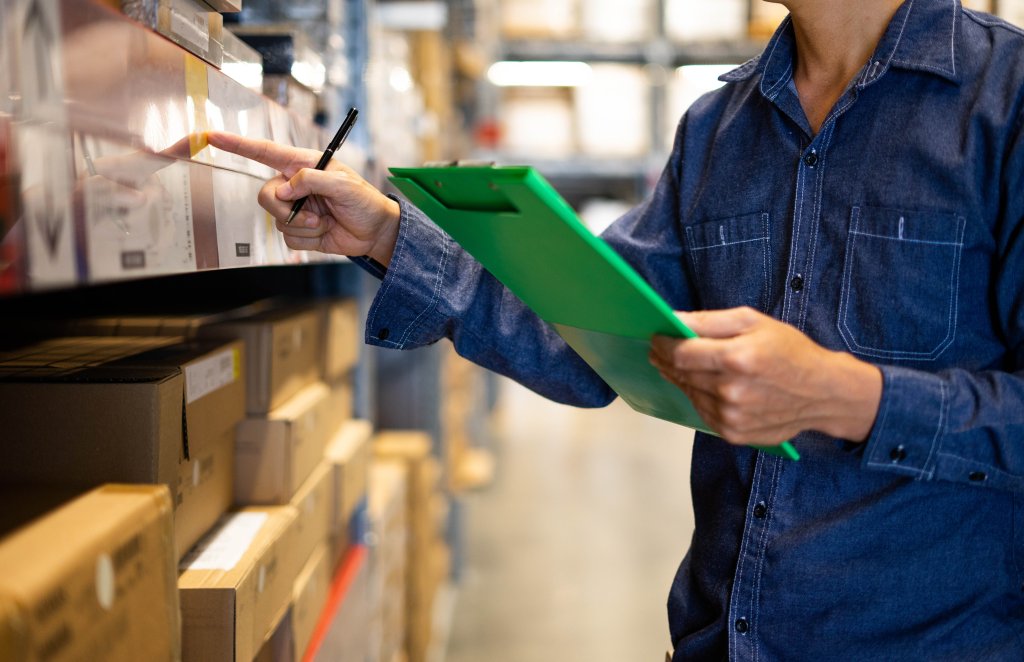
Gerade im Lager und Versand ist die Inventur mehr als eine Pflichtübung. Sie zeigt, ob Bestände stimmen, ob Schwund entsteht, ob Ladenhüter Kapital binden und ob Prozesse im Wareneingang, Kommissionierung oder Versand sauber funktionieren.
| Begriff | Bedeutung | Einfach gesagt |
|---|---|---|
| Inventur | Bestandsaufnahme durch Zählen, Messen, Wiegen, Bewerten oder Prüfen | Der Prozess |
| Inventar | Ergebnis der Inventur als detaillierte Aufstellung | Die Liste |
| Bilanz | Zusammenfassung von Vermögen und Kapital zu einem Stichtag | Der Abschluss |
Ein Beispiel: Sie zählen im Lager 450 Versandkartons, 120 Rollen Klebeband und 35 Packtische. Diese Erfassung ist Teil der Inventur. Die dokumentierte Liste mit Mengen und Werten ist das Inventar. Die bewerteten Bestände fliessen anschliessend in die Bilanz ein.
Grundsätzlich betrifft die Inventur Unternehmen, die zur doppelten Buchführung verpflichtet sind. Nach Schweizer Obligationenrecht (OR, Art. 958c Abs. 1 Ziff. 1 und Art. 958d) gilt das Prinzip der Vollständigkeit und der regelmässigen Inventur: Jedes buchführungspflichtige Unternehmen muss seine Bestände zum Bilanzstichtag ordnungsgemäss erfassen.
Eine Inventur ist typischerweise also erforderlich bei Gründung eines Unternehmens, zum Ende jedes Geschäftsjahres, bei Unternehmensübernahme, bei Betriebsaufgabe und bei Umwandlungen oder besonderen Abschlussanlässen.
Wichtig: Nicht jedes Kleinstunternehmen muss automatisch eine klassische Inventur durchführen. Entscheidend sind Rechtsform, Umsatz, Gewinn, Buchführungspflicht und steuerliche Einordnung. Im Zweifel sollte die konkrete Pflicht mit einem Treuhänder oder der Buchhaltung geprüft werden.
Eine Inventur folgt idealerweise einem klaren Prozess. Je besser die Vorbereitung, desto geringer sind Aufwand, Fehlerquote und operative Störungen.
Es gibt nicht die eine Inventur. Unternehmen können je nach Struktur, Lagerorganisation und rechtlichen Voraussetzungen unterschiedliche Verfahren nutzen.
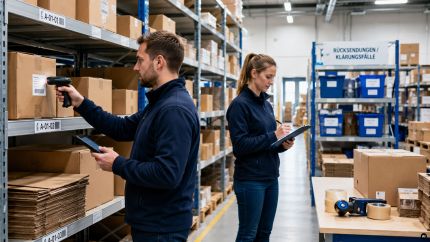
Im Einzelhandel ist die Inventur besonders sensibel, weil Bestände in Verkaufsfläche, Lager, Retourenbereich und Kasse verteilt sind. Wichtig sind klare Sperrzeiten, eindeutige Artikelnummern und die Trennung von verkaufsfähiger und beschädigter Ware.
Im Warenlager entscheidet die Vorbereitung über die Qualität. Kritisch sind offene Wareneingänge, nicht gebuchte Retouren und Artikel an falschen Lagerplätzen. Eine effiziente Lagerinventur braucht eindeutige Lagerplatzkennzeichnungen, aktuelle Stammdaten und mobile Scanner.
Hier müssen neben Fertigwaren auch Rohstoffe, Halbfabrikate, Hilfsstoffe und unfertige Erzeugnisse berücksichtigt werden. Bewertungsfragen sind komplexer, da Materialeinsatz und Fertigungsgrad einfliessen.
Eine digitale Inventur kann den Aufwand drastisch reduzieren. Typische Lösungen reichen von Inventur-Apps auf Smartphones und Tablets über mobile Barcodescanner bis hin zu integrierten ERP-Modulen. Vor der Auswahl sollten Artikelanzahl, Lagerplätze, Chargenverwaltung und Schnittstellen zur Buchhaltung geprüft werden.
Für kleinere Unternehmen reicht oft eine strukturierte Excel-Liste. Eine gute Inventurliste enthält mindestens: Artikelnummer, Artikelbezeichnung, Lagerort, Mengeneinheit, Soll-Bestand, Ist-Bestand, Differenz, Bewertung, Zähler/-in und Bemerkungen. Bei grösseren Lagern ist ein digitales System fehlerresistenter.
Die benötigte Personenzahl hängt von Artikelanzahl, Lagerstruktur und Zählmethode ab. Eine Inventur durchzuführen, geht selten neben dem Tagesgeschäft. Planen Sie Puffer ein und setzen Sie auf das Vier-Augen-Prinzip bei wertintensiven Gütern.
Inventurdifferenzen entstehen durch Fehlbuchungen, nicht erfasste Retouren, Kommissionierfehler oder Schwund. Der erste Schritt ist immer die Nachzählung, gefolgt von einer fundierten Ursachenanalyse. Wer Differenzen nur ausbucht, ohne die Quelle zu verstehen, riskiert, dass sich der Fehler wiederholt.
Neben den Mengen müssen Bestände realistisch bewertet werden. Das Niederstwertprinzip besagt, dass bei gesunkenem Marktwert oder Beschädigung der niedrigere Wert anzusetzen ist. Dies schützt vor Überbewertung im Jahresabschluss.
Die Inventur ist der praktische Prozess der Bestandsaufnahme; das Inventar ist das dokumentierte Ergebnis in Listenform.
Inventare und Bilanzunterlagen sind in der Regel zehn Jahre lang revisionssicher aufzubewahren.
Grundsätzlich ja, allerdings sind in bestimmten Grenzen anerkannte Vereinfachungsverfahren wie Stichproben oder Wiegen/Messen zulässig, sofern sie ordnungsgemäss dokumentiert werden.
Wer seine Inventur früh vorbereitet, passende Methoden wählt und Differenzen konsequent analysiert, gewinnt weit mehr als nur eine rechtlich geforderte Liste: Er erhält transparente Einblicke in Bestände, Kapitalbindung und die operative Effizienz seines Unternehmens.